La surface d’une terrasse ne déclenche pas à elle seule son imposition. Le critère déterminant pour la taxe foncière n’est pas un seuil métrique, mais le caractère fixe et durable de l’aménagement et son rattachement au bâti. Une dalle béton de huit mètres carrés scellée au sol peut avoir un impact fiscal, alors qu’une terrasse sur plots amovibles de quarante mètres carrés n’en aura aucun.
Urbanisme et fiscalité de la terrasse : deux régimes distincts
Les seuils de 5, 10 ou 20 m² que l’on retrouve partout concernent les autorisations d’urbanisme, pas l’assiette fiscale. Une terrasse surélevée de plus de 60 cm nécessite un permis de construire au-delà de 20 m² d’emprise au sol, et une déclaration préalable entre 10 et 20 m². Sous ces seuils, aucune formalité urbanistique n’est requise.
A lire en complément : Quelle norme indique les règles de sécurité électrique ?
Cette distinction a des conséquences concrètes : une terrasse peut être dispensée de déclaration préalable tout en modifiant la valeur locative cadastrale de votre bien. L’absence d’autorisation d’urbanisme ne vaut pas exonération fiscale. Le BOFiP traite séparément l’assiette de la taxe foncière et celle de la taxe d’aménagement, ce qui confirme que les deux régimes fonctionnent de manière indépendante.
La taxe d’aménagement, elle, ne s’applique qu’aux opérations soumises à autorisation. Si votre terrasse de plain-pied n’exige aucune formalité, cette taxe ne sera pas due, même si la terrasse a un impact sur votre taxe foncière.
A voir aussi : Quelle est la plante qui n'a pas besoin d'eau ?
Terrasse imposable à la taxe foncière : le critère du caractère permanent
Le service public le formule clairement : une terrasse est prise en compte dans le calcul de la taxe foncière dès lors qu’il est impossible de la déplacer sans la démolir. Elle est alors considérée comme un élément secondaire ou une dépendance du bâti, au même titre qu’un garage ou un appentis.
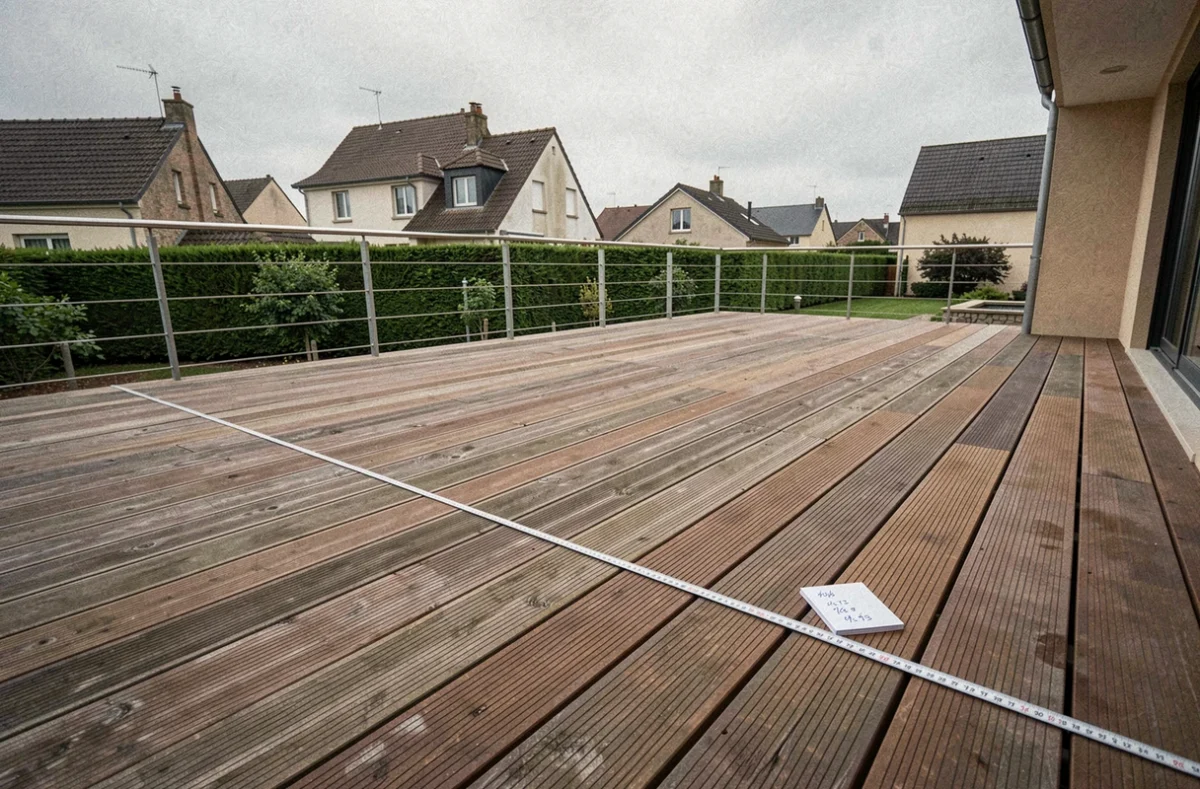
Les éléments qui rendent une terrasse fiscalement durable :
- Un dallage scellé (béton coulé, pierre maçonnée, carrelage sur chape) directement rattaché à la construction principale
- Une structure surélevée fixée par des fondations, pilotis ou poteaux ancrés dans le sol
- Un revêtement bois vissé sur lambourdes elles-mêmes fixées à une dalle ou des longrines bétonnées
À l’inverse, une terrasse posée sur plots réglables, sans fondation ni scellement, reste théoriquement démontable. Ce type de pose, courant en lames bois ou composite, ne modifie pas la valeur cadastrale tant que l’ensemble peut être retiré sans destruction.
Nous constatons toutefois que l’administration fiscale apprécie au cas par cas. Un plancher bois sur plots mais intégré à un ensemble bâti (murets latéraux, couverture fixe, raccordement électrique) peut basculer du côté imposable si l’ensemble forme une dépendance cohérente et permanente.
Impact concret sur la taxe foncière et la taxe d’habitation
L’ajout d’une terrasse durable modifie la valeur locative cadastrale de votre bien, base de calcul de la taxe foncière et, le cas échéant, de la taxe d’habitation sur les résidences secondaires. Pour les maisons individuelles, la terrasse entraîne l’application d’un coefficient majorateur.
Depuis la suppression progressive de la taxe d’habitation sur les résidences principales (achevée au 1er janvier 2023), l’impact se limite à la taxe foncière pour la plupart des propriétaires occupants. Les propriétaires de résidences secondaires restent soumis aux deux impositions, et l’assiette de calcul est commune.
Les surfaces extérieures privatives, fixes et durables (terrasses, balcons fermés, patios couverts) sont désormais intégrées dans l’évaluation foncière.
Terrasse couverte, pergola et véranda : analyse des cas limites
Une terrasse couverte ne se traite pas comme une terrasse ouverte. Dès qu’un élément de couverture fixe (pergola maçonnée, auvent en dur, véranda vitrée) est rattaché à la structure, l’ensemble peut être requalifié en extension du bâtiment.
Les situations les plus fréquentes :
- Une pergola adossée avec toiture rigide et fondations béton constitue une emprise au sol soumise à déclaration et potentiellement imposable
- Une pergola bioclimatique sur platines vissées dans une dalle existante reste dans une zone grise, l’administration analysant la réversibilité réelle du montage
- Une véranda fermée sur trois côtés est systématiquement considérée comme une surface close et couverte, donc taxable au titre de la surface de plancher
La présence de fondations en béton transforme presque toujours la qualification fiscale. Monter une pergola sur plots béton tout en conservant un plancher démontable en dessous ne suffit pas si les plots eux-mêmes sont scellés au sol.
Obligations déclaratives et délais pour une terrasse
Toute modification durable de votre propriété doit être déclarée au centre des impôts fonciers dans un délai de 90 jours suivant l’achèvement des travaux. Nous recommandons de ne pas négliger cette formalité : en cas de contrôle, l’administration peut recalculer rétroactivement la valeur locative et appliquer des pénalités.
La déclaration se fait via le formulaire adapté au type de modification (construction nouvelle, changement de consistance). Le service des impôts procède ensuite à une mise à jour de la fiche d’évaluation du bien.
Un propriétaire qui construit une terrasse en dalles scellées de plain-pied, sans formalité d’urbanisme requise, doit tout de même la signaler au fisc. L’obligation déclarative fiscale existe indépendamment de l’obligation urbanistique.
La surface brute de la terrasse n’est pas le facteur décisif. Ce qui détermine l’imposition, c’est la nature de la construction, sa fixité et son lien avec le bâtiment principal. Avant de couler une dalle ou de fixer des lambourdes sur longrines, vérifiez auprès du service des impôts fonciers de votre commune les conséquences exactes sur votre avis d’imposition.